Domain meinesicherheit24.de kaufen?
Wir ziehen mit dem Projekt
meinesicherheit24.de um.
Sind Sie am Kauf der Domain
meinesicherheit24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain meinesicherheit24.de kaufen?
Sind Spenden Vorsteuerabzugsberechtigt?
Sind Spenden Vorsteuerabzugsberechtigt? Ja, grundsätzlich sind Spenden nicht vorsteuerabzugsberechtigt, da sie nicht der unternehmerischen Tätigkeit dienen. Allerdings gibt es Ausnahmen, wenn die Spende im Rahmen des Sponsorings erfolgt und eine Gegenleistung erbracht wird. In diesem Fall kann die Vorsteuer auf die Spende geltend gemacht werden. Es ist wichtig, die genauen steuerlichen Regelungen mit einem Steuerberater zu klären, um sicherzustellen, dass alle Vorschriften eingehalten werden. In jedem Fall sollten Spenden aus altruistischen Motiven und nicht aus steuerlichen Gründen getätigt werden. **
Sind Elektroautos Vorsteuerabzugsberechtigt?
Sind Elektroautos Vorsteuerabzugsberechtigt? Ja, grundsätzlich sind Elektroautos wie herkömmliche Fahrzeuge auch vorsteuerabzugsberechtigt, sofern sie betrieblich genutzt werden. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, um die Vorsteuer geltend machen zu können. Dazu zählen unter anderem die ausschließliche betriebliche Nutzung des Fahrzeugs sowie die ordnungsgemäße Dokumentation der betrieblichen Nutzung. Es ist ratsam, sich vor dem Kauf eines Elektroautos über die steuerlichen Aspekte und Voraussetzungen zu informieren, um sicherzustellen, dass der Vorsteuerabzug möglich ist. **
Ähnliche Suchbegriffe für Vorsteuerabzugsberechtigt
Top-Angebote
Produkte zum Begriff Vorsteuerabzugsberechtigt:
-
Einbruchsicherung für 1.flg. TürEinbruchsicherung für 1.flg. Tür (für Türen ab 2010) Nachrüstbares Sicherungssystem Inklusive Diskusschloss und zwei Schlüssel Für BOS Container ab Baujahr 2010 Für 1-flügelige und 2-flügelige Türen erhältlich246,60 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Brandschutz-WegweiserBrandschutz-Wegweiser , Der "Brandschutz-Wegweiser" richtet sich an Brandschutzplaner, Bauleiter, Feuerwehren, Facility Manager und Brandschutzbeauftragte. Sowohl Neueinsteigern, als auch erfahrenen Fachleuten und Experten bietet er einen Überblick über die wesentlichen rechtlichen, technischen und organisatorischen Aspekte des technischen Brandschutzes und er unterstützt sie bei der Auswahl und nachhaltigen Auslegung der Brandschutzsysteme. Das Buch beginnt mit einer Einführung in das Konzept des integralen Brandschutzes. Es folgt eine umfassende Darstellung der Grundlagen der Brandmeldetechnik, einschließlich der Funktionsweise von Meldern und Brandmelderzentralen. Weitere Kapitel thematisieren Rauchschutzanlagen, Alarmierung und Evakuierung, automatische Löschsysteme sowie Informations- und Gefahrenmanagement. Der "Brandschutz-Wegweiser" bietet zudem eine Zusammenfassung der für den Brandschutz relevanten Normen und Richtlinien (EN 54, DIN VDE 0833, VdS 2095), Symbole und Fachbegriffe sowie Tabellen mit Stoffwerten und Brennstoffklassen. Für die 3. Auflage wurde das Buch deutlich aktualisiert und erweitert. Unter anderem enthält es neue Abschnitte oder Aktualisierungen zum Wirksamkeitsnachweis von Brandschutzmaßnahmen, zum Rauchabzug und zur Sprachalarmierung, zu Brandschutzmanagement, Building Information Modeling, der Feuerwehrperipherie und der IT-Sicherheit. Auch die Hinweise zu Normen und Richtlinien wurden auf den aktuellen Stand gebracht. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20160803, Auflage: 16003, Auflage/Ausgabe: 3. überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 360, Abbildungen: 140 farbige Abbildungen, 44 schwarz-weiße Tabellen, Keyword: Arbeitsschutz u. Arbeitssicherheit; Architektur; Bauingenieur- u. Bauwesen; Bautenschutz u. Bausanierung; Brandschutz; Chemie; Gebäudeausrüstung u. -management; Gebäudeunterhaltung, Dienstleistungen; Gesundheits- u. Sozialwesen; Nachhaltiges Bauen; Sicherheitsmanagement; Spezialthemen Architektur, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Brand - Brandschutz, Fachkategorie: Architektur, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 248, Breite: 172, Höhe: 23, Gewicht: 830, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer ist alles Vorsteuerabzugsberechtigt?
Wer ist alles Vorsteuerabzugsberechtigt? Vorsteuerabzugsberechtigt sind grundsätzlich Unternehmer, die steuerpflichtige Umsätze tätigen. Dazu gehören beispielsweise Selbstständige, Freiberufler, Gewerbetreibende und Unternehmen. Auch Landwirte und Vereine können unter bestimmten Voraussetzungen Vorsteuer geltend machen. Wichtig ist, dass die Ausgaben für betriebliche Zwecke verwendet werden und die entsprechenden Rechnungen ordnungsgemäß ausgestellt sind. Es ist ratsam, sich vorab über die genauen Voraussetzungen für den Vorsteuerabzug zu informieren, um mögliche Fehler zu vermeiden. **
-
Was bedeutet Vorsteuerabzugsberechtigt PKW?
Was bedeutet Vorsteuerabzugsberechtigt PKW? Vorsteuerabzugsberechtigt bedeutet, dass die Vorsteuer, also die Umsatzsteuer, die beim Kauf eines PKW gezahlt wurde, vom Unternehmen als Vorsteuer geltend gemacht werden kann. Dies ist nur möglich, wenn der PKW für betriebliche Zwecke genutzt wird. Privat genutzte PKW sind in der Regel nicht vorsteuerabzugsberechtigt. Unternehmen können somit die gezahlte Umsatzsteuer auf den PKW-Kaufpreis als Vorsteuer abziehen und somit ihre Steuerlast reduzieren. Es ist wichtig, die betriebliche Nutzung des PKW genau zu dokumentieren, um den Vorsteuerabzug korrekt durchführen zu können. **
-
Sind gemeinnützige Vereine Vorsteuerabzugsberechtigt?
Sind gemeinnützige Vereine Vorsteuerabzugsberechtigt? Ja, gemeinnützige Vereine können unter bestimmten Voraussetzungen Vorsteuer geltend machen. Dazu müssen sie als Unternehmer im Sinne des Umsatzsteuergesetzes gelten und steuerpflichtige wirtschaftliche Tätigkeiten ausüben. Die Vorsteuer kann dann für Ausgaben im Zusammenhang mit diesen wirtschaftlichen Tätigkeiten geltend gemacht werden. Es ist jedoch wichtig, dass die Vereine die Voraussetzungen für die Vorsteuerabzugsberechtigung genau prüfen und gegebenenfalls mit einem Steuerberater klären. **
-
Welche Autos sind Vorsteuerabzugsberechtigt?
Welche Autos sind Vorsteuerabzugsberechtigt? Die Vorsteuer kann grundsätzlich nur bei betrieblich genutzten Fahrzeugen geltend gemacht werden. Dazu zählen beispielsweise Firmenwagen, die ausschließlich für geschäftliche Zwecke genutzt werden. Privat genutzte Fahrzeuge sind hingegen nicht vorsteuerabzugsberechtigt. Es ist wichtig, dass die Nutzung des Fahrzeugs entsprechend dokumentiert wird, um den Vorsteuerabzug korrekt geltend machen zu können. Zudem müssen die Voraussetzungen für den Vorsteuerabzug gemäß den gesetzlichen Bestimmungen erfüllt sein. **
Ist der Geschädigte Vorsteuerabzugsberechtigt?
Ist der Geschädigte Vorsteuerabzugsberechtigt? Diese Frage ist relevant, um festzustellen, ob der Geschädigte die gezahlte Umsatzsteuer als Vorsteuer geltend machen kann. Wenn der Geschädigte zum Vorsteuerabzug berechtigt ist, kann er die Umsatzsteuer, die er auf die Reparaturkosten gezahlt hat, von der Umsatzsteuer, die er selbst einnimmt, abziehen. Dies kann sich positiv auf die finanzielle Belastung des Geschädigten auswirken. Es ist wichtig zu prüfen, ob alle Voraussetzungen für den Vorsteuerabzug erfüllt sind, um mögliche steuerliche Vorteile optimal zu nutzen. **
Ist ein Physiotherapeut Vorsteuerabzugsberechtigt?
Ein Physiotherapeut kann unter bestimmten Bedingungen Vorsteuerabzugsberechtigt sein. Dazu muss er als Unternehmer tätig sein und Umsatzsteuer auf seine Leistungen erheben. Zudem muss er über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Wenn diese Voraussetzungen erfüllt sind, kann der Physiotherapeut die Vorsteuer, die er für seine geschäftlichen Ausgaben gezahlt hat, von der Umsatzsteuer abziehen, die er an das Finanzamt abführen muss. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass alle Vorschriften eingehalten werden. **
Top-Angebote
Produkte zum Begriff Vorsteuerabzugsberechtigt:
-
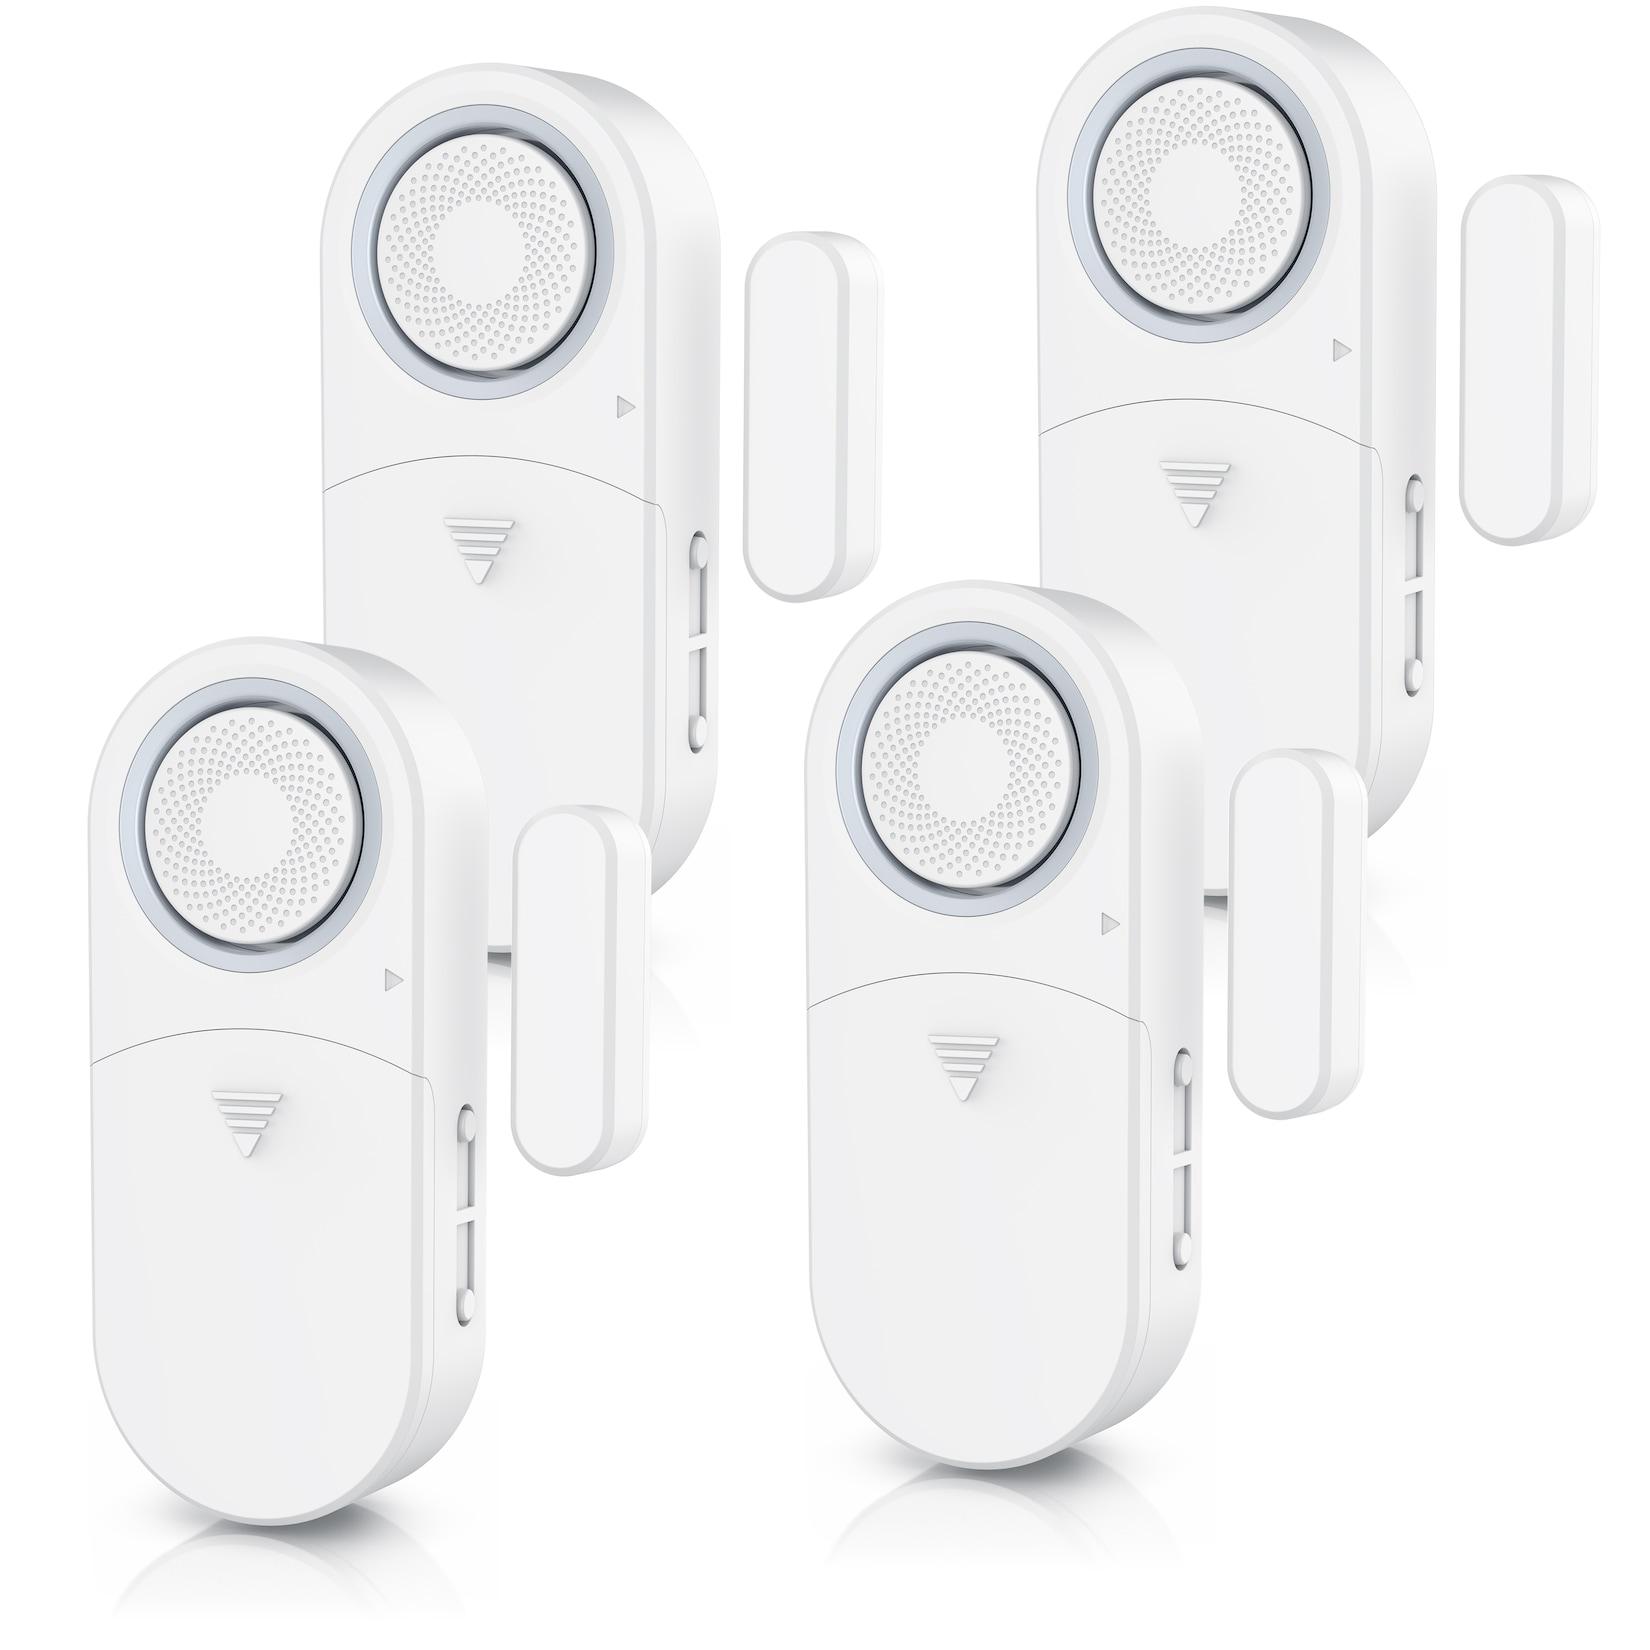
Bearware 4x Fensteralarm 120 dB, Tür- & Fenster-Sensor, Einbruchschutz, Alarmanlage, mit BatterienIhre Sicherheit ist uns wichtig! Haus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmaßnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfrei39,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Spenden Vorsteuerabzugsberechtigt?
Sind Spenden Vorsteuerabzugsberechtigt? Ja, grundsätzlich sind Spenden nicht vorsteuerabzugsberechtigt, da sie nicht der unternehmerischen Tätigkeit dienen. Allerdings gibt es Ausnahmen, wenn die Spende im Rahmen des Sponsorings erfolgt und eine Gegenleistung erbracht wird. In diesem Fall kann die Vorsteuer auf die Spende geltend gemacht werden. Es ist wichtig, die genauen steuerlichen Regelungen mit einem Steuerberater zu klären, um sicherzustellen, dass alle Vorschriften eingehalten werden. In jedem Fall sollten Spenden aus altruistischen Motiven und nicht aus steuerlichen Gründen getätigt werden. **
-
Sind Elektroautos Vorsteuerabzugsberechtigt?
Sind Elektroautos Vorsteuerabzugsberechtigt? Ja, grundsätzlich sind Elektroautos wie herkömmliche Fahrzeuge auch vorsteuerabzugsberechtigt, sofern sie betrieblich genutzt werden. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, um die Vorsteuer geltend machen zu können. Dazu zählen unter anderem die ausschließliche betriebliche Nutzung des Fahrzeugs sowie die ordnungsgemäße Dokumentation der betrieblichen Nutzung. Es ist ratsam, sich vor dem Kauf eines Elektroautos über die steuerlichen Aspekte und Voraussetzungen zu informieren, um sicherzustellen, dass der Vorsteuerabzug möglich ist. **
-
Wer ist alles Vorsteuerabzugsberechtigt?
Wer ist alles Vorsteuerabzugsberechtigt? Vorsteuerabzugsberechtigt sind grundsätzlich Unternehmer, die steuerpflichtige Umsätze tätigen. Dazu gehören beispielsweise Selbstständige, Freiberufler, Gewerbetreibende und Unternehmen. Auch Landwirte und Vereine können unter bestimmten Voraussetzungen Vorsteuer geltend machen. Wichtig ist, dass die Ausgaben für betriebliche Zwecke verwendet werden und die entsprechenden Rechnungen ordnungsgemäß ausgestellt sind. Es ist ratsam, sich vorab über die genauen Voraussetzungen für den Vorsteuerabzug zu informieren, um mögliche Fehler zu vermeiden. **
-
Was bedeutet Vorsteuerabzugsberechtigt PKW?
Was bedeutet Vorsteuerabzugsberechtigt PKW? Vorsteuerabzugsberechtigt bedeutet, dass die Vorsteuer, also die Umsatzsteuer, die beim Kauf eines PKW gezahlt wurde, vom Unternehmen als Vorsteuer geltend gemacht werden kann. Dies ist nur möglich, wenn der PKW für betriebliche Zwecke genutzt wird. Privat genutzte PKW sind in der Regel nicht vorsteuerabzugsberechtigt. Unternehmen können somit die gezahlte Umsatzsteuer auf den PKW-Kaufpreis als Vorsteuer abziehen und somit ihre Steuerlast reduzieren. Es ist wichtig, die betriebliche Nutzung des PKW genau zu dokumentieren, um den Vorsteuerabzug korrekt durchführen zu können. **
Ähnliche Suchbegriffe für Vorsteuerabzugsberechtigt
-
Einbruchsicherung für 1.flg. TürEinbruchsicherung für 1.flg. Tür (für Türen ab 2010) Nachrüstbares Sicherungssystem Inklusive Diskusschloss und zwei Schlüssel Für BOS Container ab Baujahr 2010 Für 1-flügelige und 2-flügelige Türen erhältlich246,60 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Brandschutz-WegweiserBrandschutz-Wegweiser , Der "Brandschutz-Wegweiser" richtet sich an Brandschutzplaner, Bauleiter, Feuerwehren, Facility Manager und Brandschutzbeauftragte. Sowohl Neueinsteigern, als auch erfahrenen Fachleuten und Experten bietet er einen Überblick über die wesentlichen rechtlichen, technischen und organisatorischen Aspekte des technischen Brandschutzes und er unterstützt sie bei der Auswahl und nachhaltigen Auslegung der Brandschutzsysteme. Das Buch beginnt mit einer Einführung in das Konzept des integralen Brandschutzes. Es folgt eine umfassende Darstellung der Grundlagen der Brandmeldetechnik, einschließlich der Funktionsweise von Meldern und Brandmelderzentralen. Weitere Kapitel thematisieren Rauchschutzanlagen, Alarmierung und Evakuierung, automatische Löschsysteme sowie Informations- und Gefahrenmanagement. Der "Brandschutz-Wegweiser" bietet zudem eine Zusammenfassung der für den Brandschutz relevanten Normen und Richtlinien (EN 54, DIN VDE 0833, VdS 2095), Symbole und Fachbegriffe sowie Tabellen mit Stoffwerten und Brennstoffklassen. Für die 3. Auflage wurde das Buch deutlich aktualisiert und erweitert. Unter anderem enthält es neue Abschnitte oder Aktualisierungen zum Wirksamkeitsnachweis von Brandschutzmaßnahmen, zum Rauchabzug und zur Sprachalarmierung, zu Brandschutzmanagement, Building Information Modeling, der Feuerwehrperipherie und der IT-Sicherheit. Auch die Hinweise zu Normen und Richtlinien wurden auf den aktuellen Stand gebracht. , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 3. überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20160803, Auflage: 16003, Auflage/Ausgabe: 3. überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 360, Abbildungen: 140 farbige Abbildungen, 44 schwarz-weiße Tabellen, Keyword: Arbeitsschutz u. Arbeitssicherheit; Architektur; Bauingenieur- u. Bauwesen; Bautenschutz u. Bausanierung; Brandschutz; Chemie; Gebäudeausrüstung u. -management; Gebäudeunterhaltung, Dienstleistungen; Gesundheits- u. Sozialwesen; Nachhaltiges Bauen; Sicherheitsmanagement; Spezialthemen Architektur, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Brand - Brandschutz, Fachkategorie: Architektur, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 248, Breite: 172, Höhe: 23, Gewicht: 830, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Horst: Überwachung des ruhenden VerkehrsÜberwachung des ruhenden Verkehrs , Aktualisierte Ausgabe - Stand April 2020 - mit der 54. Verordnung zur Änderung straßenverkehrsrechtlicher Vorschriften ist die StVO-Novelle am 28. April 2020 in Kraft getreten. Das Werk wurde im StVO-Bereiche (Artikel 1) auf den neuesten Stand gebracht. Es gab keine Änderungen bzgl. der Bußgeldkatalog-Verordnung vom 09.11.2021 - der aktuellste Stand der StVO ist der Stand vom 28. April 2020. Ein unentbehrlicher Helfer für alle Straßenverkehrsbehörden /Verkehrsüberwachungen. Wir möchten einige Vorteile hervorheben, die das Buch für Sie zum unentbehrlichen Helfer im Alltag macht: Das Buch beinhaltet - Grafiken zu den einzelnen Ordnungsverstößen, die die rechtliche Erfassbarkeit erheblich erleichten - Übersichtliche Gliederung der einzelnen Themenbereiche - Geeignetheit für Aus- und Fortbildung - Berücksichtigung der aktuellen Rechssprechung und behandelt ausführlich - in Kapitel 1 wichtige Definitionen wie z.B. Straße bzw. Fahrradstraße, Fahrstreifen, Seitenstreifen bzw. Parkstreifen, Grünstreifen, Mittelstreifen usw. - in Kapitel II / 1 " Allgemeine Haltverbote" - in Kapitel II /2 "Haltverbote für andere Straßenteile als Fahrbahn- und" - in Kapitel III " Parkverbote" - in Kapitel IV " Halt- und Parkverbote in Zonenbereichen bzw. auf Strecken mit Verkehrsverboten" - in Kapitel V " Korrekte Durchführung des Haltens / Parkens" - in Kapitel VI " Einrichtungen zur Überwachung der Parkzeit" ( § 13 StVO) - in Kapitel VII "Parkerleichterungen für bestimmte Personengruppen" - in Kapitel VIII " Ergänzende Hinweise zum Halten /Parken" - in Kapitel IX " Abschleppen verbotswidrig geparkter Fahrzeuge - in Kapitel X ausführlich "besonderen Regelungen für Bayern". Neben den umfangreichen und übersichtlichen Grafiken sind selbstverständlich auch die einschläg-igen obergerichtlichen Rechtssprechungen enthalten. , Reifen & Felgen > Nutzfahrzeugteile , Auflage: 7. Auflage in neuer Fassung, Erscheinungsjahr: 202310, Produktform: Kartoniert, Autoren: Maier, Horst, Edition: REV, Auflage: 23007, Auflage/Ausgabe: 7. Auflage in neuer Fassung, Seitenzahl/Blattzahl: 338, Keyword: Fachbuch es ruhenden Verkehrs; ruhender Verkehr, Fachschema: Kraftverkehr~Straßenverkehr - Straßenverkehrsrecht - StVG - StVO~Verkehr / Straßenverkehr~Sicherung / Verkehrssicherung~Verkehrssicherung - Verkehrssicherheit, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: HC/Öffentliches Recht, Fachkategorie: Öffentliches Recht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Verlag: V.P.A. GmbH, Produktverfügbarkeit: 02, Länge: 211, Breite: 149, Höhe: 22, Gewicht: 425, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2357801 A26116080 A24644845, Vorgänger EAN: 9783946671114 9783937491684 9783946671374, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 49376429,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
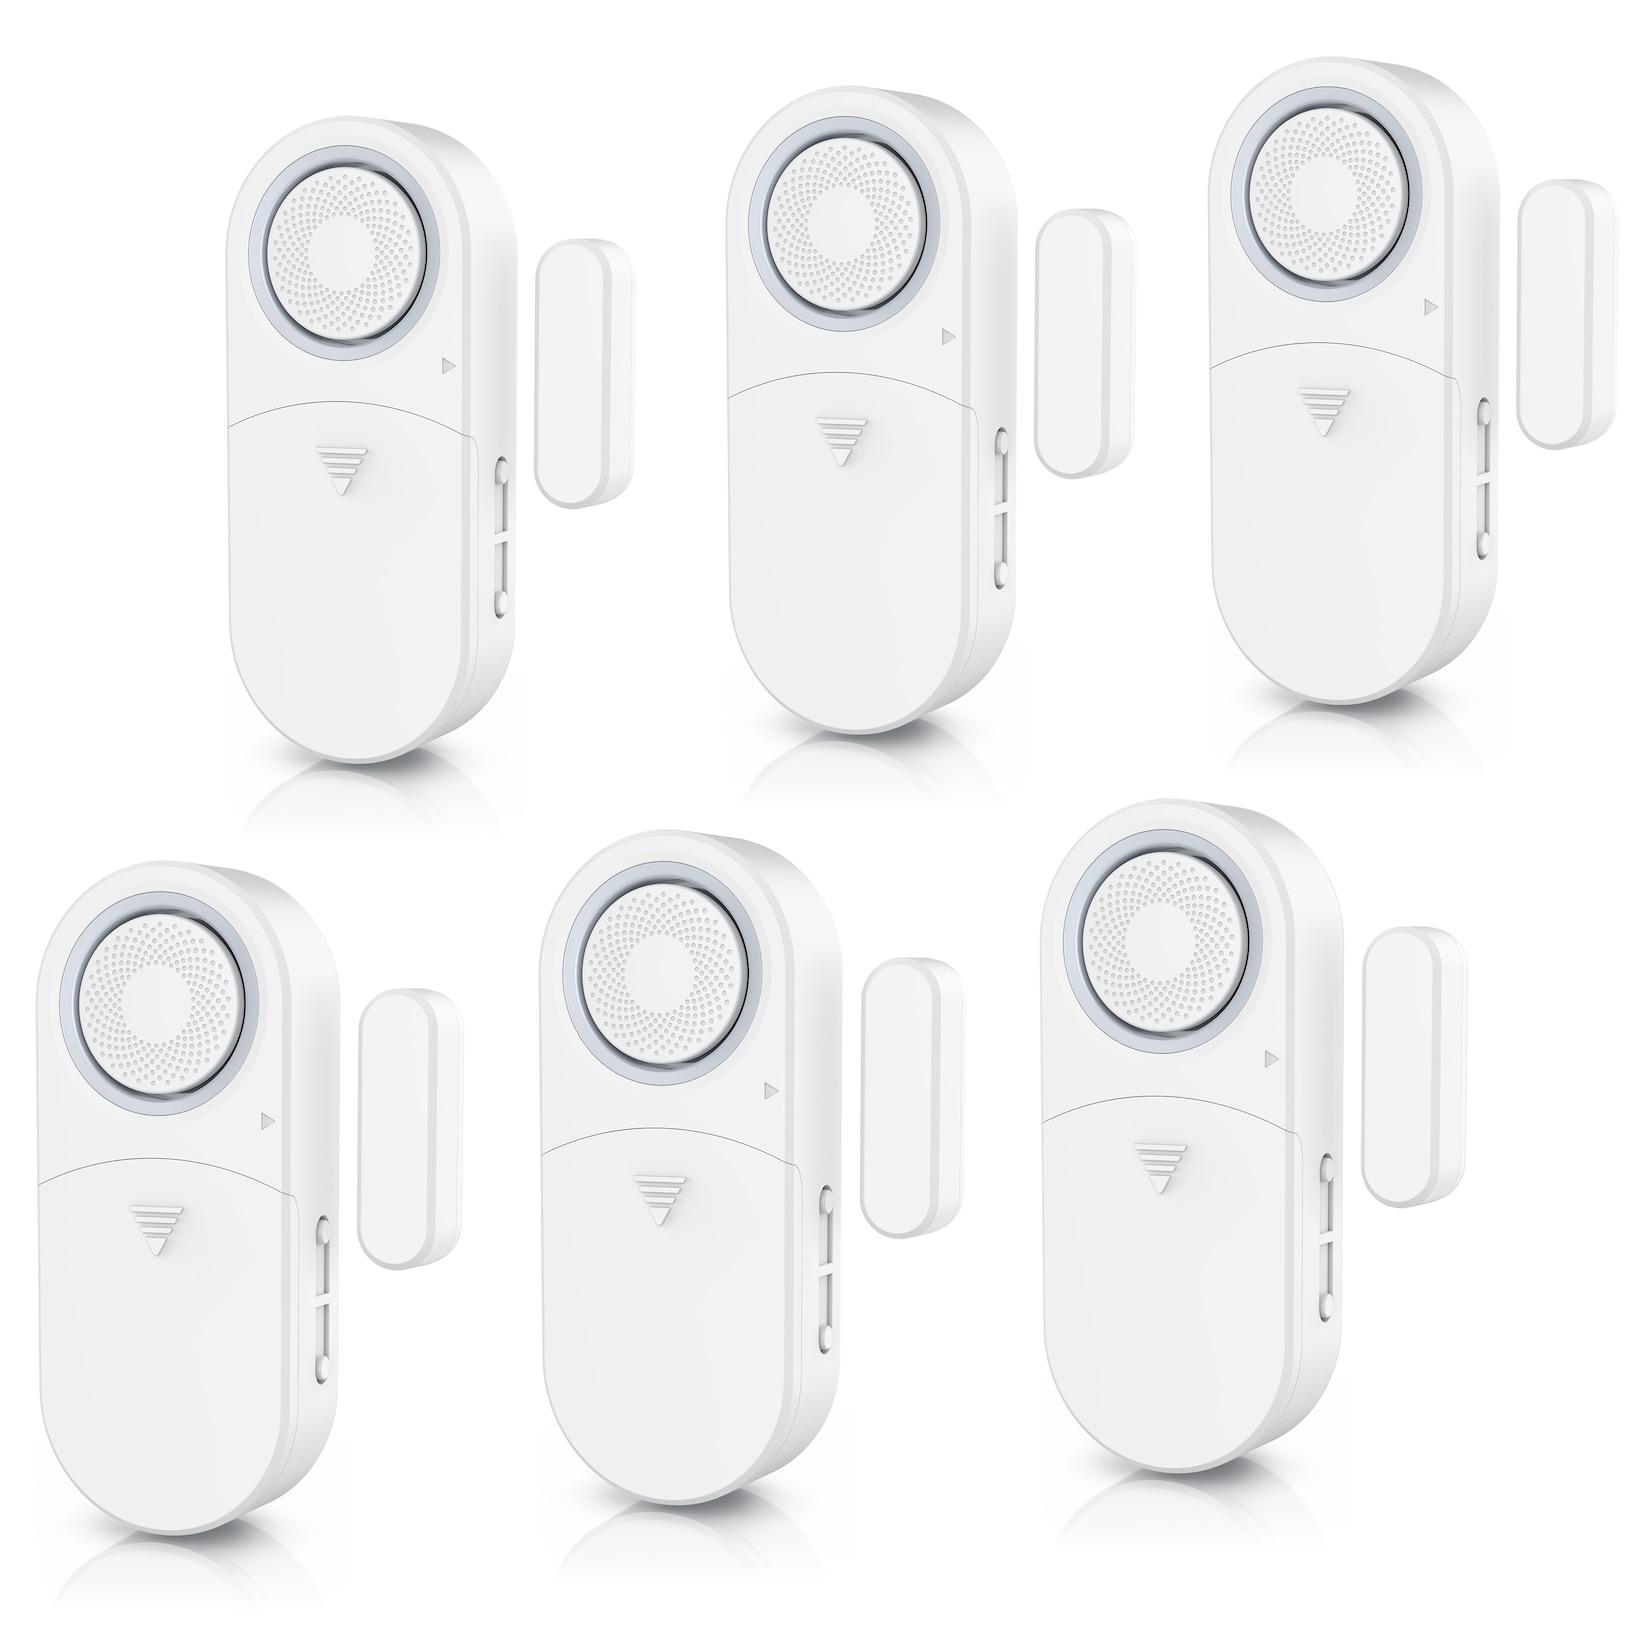
Bearware 6x Fensteralarm 120 dB, Tür- & Fenster-Sensor, Einbruchschutz, Alarmanlage, mit BatterienIhre Sicherheit ist uns wichtig! Haus- und Wohnungseinbrüche sind leider alltäglich geworden. Gegenmaßnahmen in Form von kleinen, kompakten Alarmanlagen sind heute zum Glück für alle erhältlich. Der Bearware Fensteralarm bietet Ihnen gleich vier hilfrei47,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind gemeinnützige Vereine Vorsteuerabzugsberechtigt?
Sind gemeinnützige Vereine Vorsteuerabzugsberechtigt? Ja, gemeinnützige Vereine können unter bestimmten Voraussetzungen Vorsteuer geltend machen. Dazu müssen sie als Unternehmer im Sinne des Umsatzsteuergesetzes gelten und steuerpflichtige wirtschaftliche Tätigkeiten ausüben. Die Vorsteuer kann dann für Ausgaben im Zusammenhang mit diesen wirtschaftlichen Tätigkeiten geltend gemacht werden. Es ist jedoch wichtig, dass die Vereine die Voraussetzungen für die Vorsteuerabzugsberechtigung genau prüfen und gegebenenfalls mit einem Steuerberater klären. **
-
Welche Autos sind Vorsteuerabzugsberechtigt?
Welche Autos sind Vorsteuerabzugsberechtigt? Die Vorsteuer kann grundsätzlich nur bei betrieblich genutzten Fahrzeugen geltend gemacht werden. Dazu zählen beispielsweise Firmenwagen, die ausschließlich für geschäftliche Zwecke genutzt werden. Privat genutzte Fahrzeuge sind hingegen nicht vorsteuerabzugsberechtigt. Es ist wichtig, dass die Nutzung des Fahrzeugs entsprechend dokumentiert wird, um den Vorsteuerabzug korrekt geltend machen zu können. Zudem müssen die Voraussetzungen für den Vorsteuerabzug gemäß den gesetzlichen Bestimmungen erfüllt sein. **
-
Ist der Geschädigte Vorsteuerabzugsberechtigt?
Ist der Geschädigte Vorsteuerabzugsberechtigt? Diese Frage ist relevant, um festzustellen, ob der Geschädigte die gezahlte Umsatzsteuer als Vorsteuer geltend machen kann. Wenn der Geschädigte zum Vorsteuerabzug berechtigt ist, kann er die Umsatzsteuer, die er auf die Reparaturkosten gezahlt hat, von der Umsatzsteuer, die er selbst einnimmt, abziehen. Dies kann sich positiv auf die finanzielle Belastung des Geschädigten auswirken. Es ist wichtig zu prüfen, ob alle Voraussetzungen für den Vorsteuerabzug erfüllt sind, um mögliche steuerliche Vorteile optimal zu nutzen. **
-
Ist ein Physiotherapeut Vorsteuerabzugsberechtigt?
Ein Physiotherapeut kann unter bestimmten Bedingungen Vorsteuerabzugsberechtigt sein. Dazu muss er als Unternehmer tätig sein und Umsatzsteuer auf seine Leistungen erheben. Zudem muss er über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Wenn diese Voraussetzungen erfüllt sind, kann der Physiotherapeut die Vorsteuer, die er für seine geschäftlichen Ausgaben gezahlt hat, von der Umsatzsteuer abziehen, die er an das Finanzamt abführen muss. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass alle Vorschriften eingehalten werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.